 06 95 12 82 58
Beaucoup de dirigeants qui veulent vendre leur société avant la retraite ont entendu parler d’un « abattement de 500 000 € » et pensent qu’il efface l’impôt. Il le réduit, et pas autant qu’on le croit. Au cabinet, le sujet arrive sur la table à deux moments : trop tôt, quand le dirigeant n’a pas encore vérifié cinq années de conditions, et trop tard, quand la retraite a été liquidée depuis vingt-six mois et que le délai est passé. Cet article détaille les conditions de l’article 150-0 D ter dans sa rédaction en vigueur, les délais qui s’emboîtent, un calcul complet, et les erreurs qui font perdre l’avantage.
Sommaire
- Ce que prévoit l’article 150-0 D ter
- Les conditions : société, cédant, cession
- Les délais qui s’emboîtent : cinq ans, deux ans, trois ans
- Calcul : ce que l’abattement fait gagner, et ce qu’il ne fait pas
- Abattement retraite, PFU, barème et holding
- Cas type : un dirigeant de 62 ans, une société de services de 3,8 M€ de CA
- Les erreurs fréquentes
- Questions fréquentes
Ce que prévoit l’article 150-0 D ter
Le texte est court dans son principe : les gains nets de cession d’actions ou de parts « sont réduits d’un abattement fixe de 500 000 € lorsque les conditions prévues au II du présent article sont remplies » (article 150-0 D ter du CGI). L’abattement porte sur l’ensemble des gains afférents aux titres d’une même société, quel que soit le nombre de cessions : il s’utilise une fois par société, pas une fois par vente. Le montant est porté à 600 000 € dans deux hypothèses agricoles (cession à un jeune agriculteur aidé, ou cession échelonnée sur six ans), qui ne concernent pas les PME dont nous parlons ici.
Deux points de calendrier. La rédaction en vigueur est issue de la loi n° 2026-103 du 19 février 2026 et s’applique aux cessions réalisées depuis le 21 février 2026. Le texte actuel ne fixe pas de date butoir dans son corps ; les rédactions antérieures bornaient le dispositif dans le temps et ont été prorogées à plusieurs reprises, ce qui invite à vérifier la règle applicable au jour de la signature plutôt qu’à celui de la première réunion.
Ce qu’il faut retenir avant de lire les conditions : l’abattement s’applique à l’impôt sur le revenu, pas aux prélèvements sociaux, et il exclut les abattements pour durée de détention sur le reliquat (BOI-RPPM-PVBMI-20-40-20). Nous y revenons dans le calcul.
Les conditions : société, cédant, cession
La société cédée
- Elle est une PME au sens européen (règlement UE n° 651/2014) : moins de 250 salariés, et chiffre d’affaires annuel n’excédant pas 50 M€ ou total de bilan n’excédant pas 43 M€, appréciés selon les règles du règlement, y compris pour les entreprises liées.
- Elle est soumise à l’impôt sur les sociétés, de plein droit ou sur option, et a son siège dans un État de l’Union européenne ou de l’Espace économique européen ayant conclu une convention d’assistance administrative avec la France.
- Elle exerce une activité commerciale, industrielle, artisanale, libérale, agricole ou financière, de manière continue pendant les cinq années précédant la cession, à l’exclusion de la gestion de son propre patrimoine mobilier ou immobilier. Une holding animatrice de son groupe est admise ; une holding passive ne l’est pas.
Le cédant
- Il a exercé une fonction de direction de manière continue pendant les cinq années précédant la cession : gérant de SARL ou de société en commandite, associé en nom d’une société de personnes, président, directeur général, président du conseil de surveillance ou membre du directoire d’une société par actions.
- Cette fonction a donné lieu à une rémunération normale, qui a représenté plus de la moitié de ses revenus professionnels imposables (traitements et salaires, BIC, BNC, BA, revenus de gérants de l’article 62).
- Il a détenu, directement ou par l’intermédiaire de son groupe familial ou d’une société interposée, de manière continue pendant les cinq années précédant la cession, au moins 25 % des droits de vote ou des droits dans les bénéfices sociaux.
- Il cesse toute fonction dans la société, de direction comme salariée, et fait valoir ses droits à la retraite « dans les deux années suivant ou précédant la cession ».
- Il ne détient aucun droit de vote ni droit dans les bénéfices de l’entreprise cessionnaire, directement ou indirectement, pendant les trois années qui suivent la cession.
La cession
Elle porte sur l’intégralité des titres détenus par le cédant, ou sur plus de 50 % des droits de vote (ou, en cas de détention de l’usufruit seul, plus de 50 % des droits dans les bénéfices). Le BOFiP admet que plusieurs cessions échelonnées soient regroupées pour apprécier cette condition, dès lors qu’elles interviennent dans les vingt-quatre mois qui précèdent ou suivent le départ à la retraite (BOI-RPPM-PVBMI-20-40-10-30). Les titres doivent avoir été détenus depuis au moins un an à la date de la cession.
Point de vigilance : la condition de rémunération se vérifie sur chacune des cinq années, avec les avis d’imposition en main. Un dirigeant qui s’est peu ou pas rémunéré pendant une année difficile, ou dont les revenus fonciers ne comptent pas mais dont une activité libérale annexe a dépassé sa rémunération de direction une année donnée, peut perdre le bénéfice du texte pour cette seule raison.
Les délais qui s’emboîtent : cinq ans, deux ans, trois ans
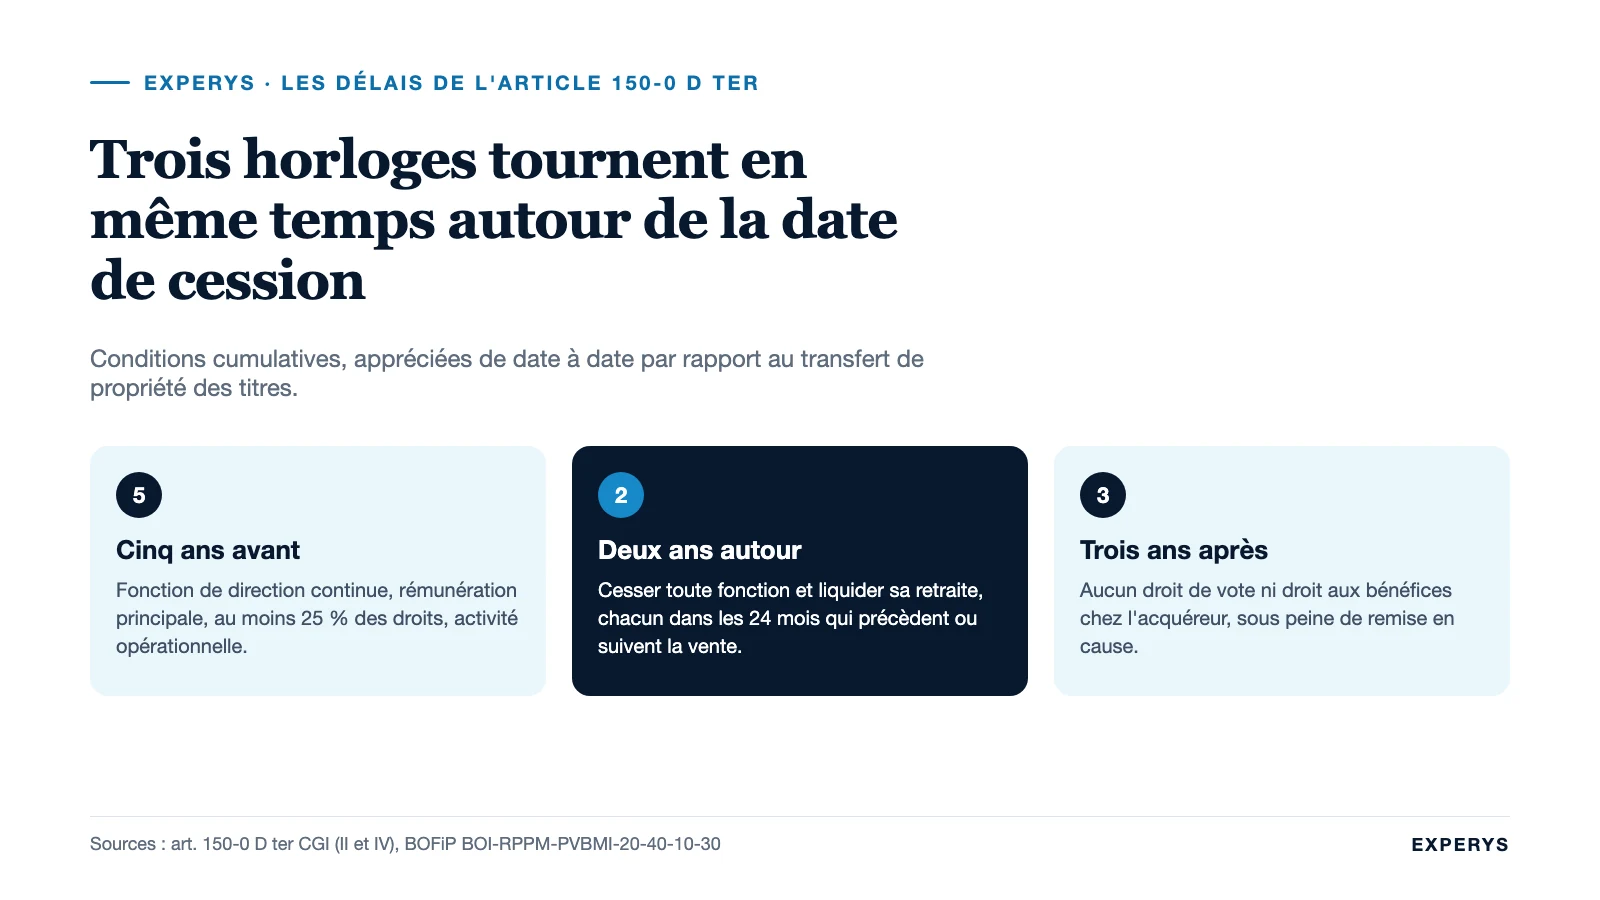
La difficulté pratique du 150-0 D ter tient moins à chaque condition qu’à leur superposition dans le temps. Trois horloges tournent en même temps.
| Délai | Ce qu’il exige | Point de départ |
|---|---|---|
| Cinq ans avant la cession | Fonction de direction continue, rémunération principale, détention de 25 % au moins, activité opérationnelle de la société | Décompté de date à date à rebours de la cession |
| Deux ans autour de la cession | Cessation de toute fonction et liquidation des droits à la retraite, chacune dans les 24 mois qui précèdent ou suivent la vente | La date de cession (transfert de propriété des titres) |
| Trois ans après la cession | Aucun droit de vote ni droit aux bénéfices chez le cessionnaire | La date de cession |
| Un an avant la cession | Détention des titres cédés | Date d’acquisition ou de souscription des titres |
Le délai de deux ans est celui qui fait le plus de victimes. Il court dans les deux sens : un dirigeant qui a liquidé sa retraite et continue de diriger sa société en attendant un acquéreur dispose de vingt-quatre mois pour signer ; un dirigeant qui vend d’abord et compte partir « bientôt » dispose de vingt-quatre mois pour cesser ses fonctions et liquider sa retraite. Le Conseil d’État a jugé en 2019 que la cessation des fonctions et la liquidation de la retraite n’ont pas à être simultanées, chacune devant seulement respecter la fenêtre par rapport à la cession. Reste que « faire valoir ses droits à la retraite » s’entend de la liquidation effective de la pension dans un régime obligatoire, pas de l’atteinte de l’âge légal.
Le délai de trois ans sans droits chez le cessionnaire pèse sur les montages courants : un cédant qui réinvestit une partie du prix dans la holding de reprise, qui accepte des titres en paiement partiel, ou qui garde une participation « symbolique » pour accompagner le repreneur, perd l’abattement rétroactivement (IV de l’article). Un earn-out en numéraire ne pose pas ce problème ; un réinvestissement en capital le pose systématiquement. C’est une contrainte réelle pour les transmissions à un salarié ou à un fonds, qui demandent souvent que le cédant reste au capital.
Calcul : ce que l’abattement fait gagner, et ce qu’il ne fait pas
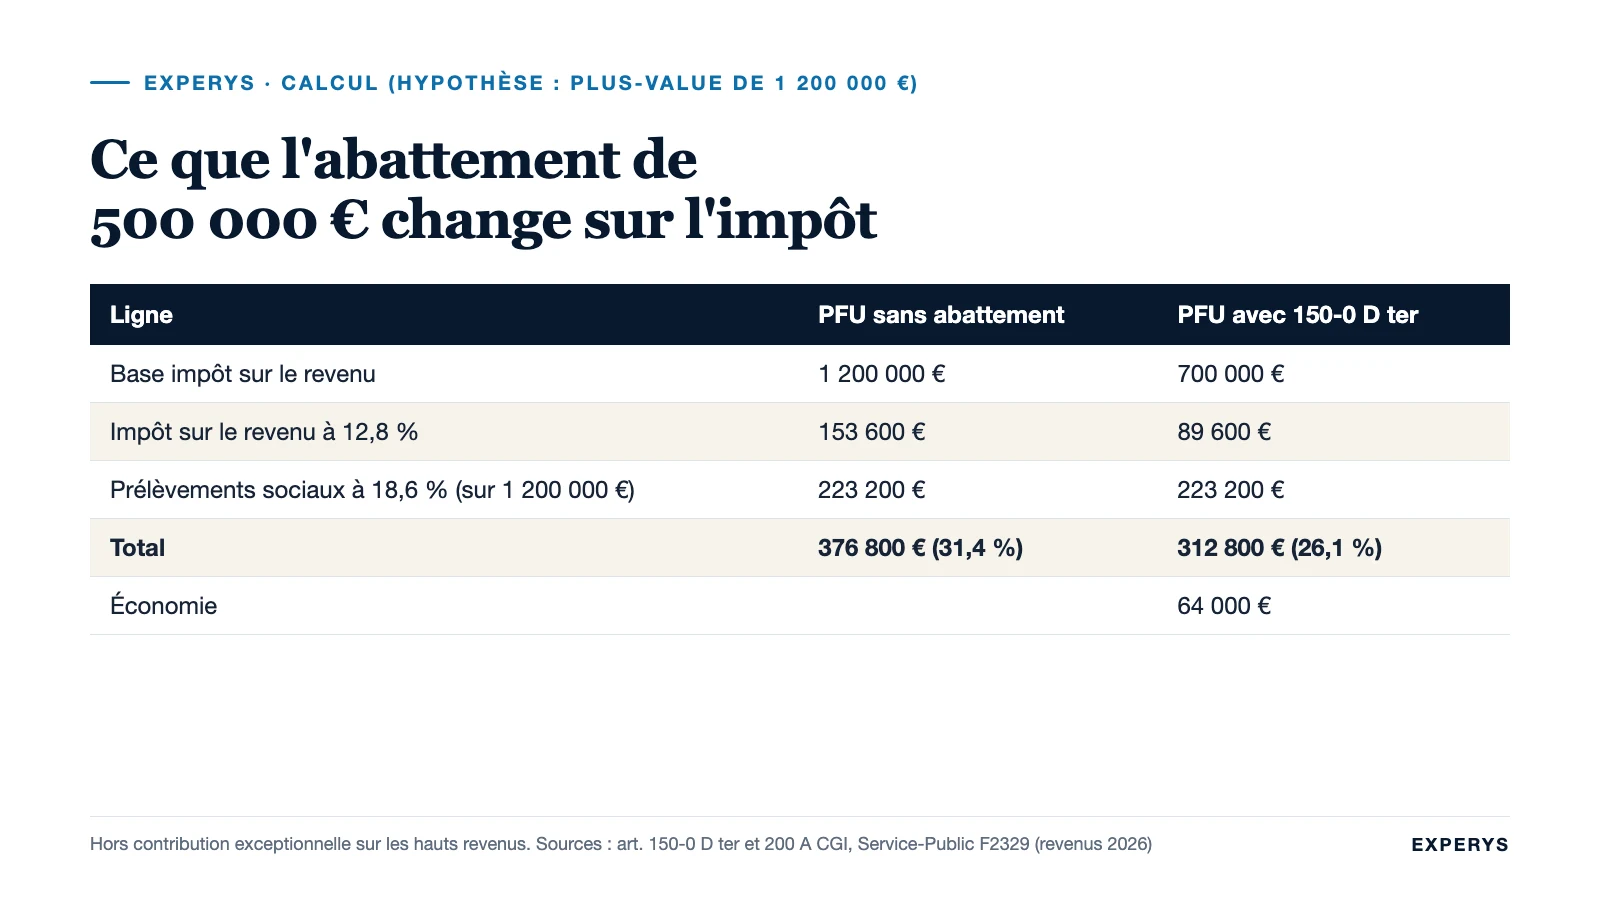
Reprenons la mécanique. La plus-value est le prix de cession net des frais moins le prix d’acquisition. L’abattement de 500 000 € se déduit de ce gain pour l’impôt sur le revenu, au taux forfaitaire de 12,8 % de l’article 200 A du CGI ou, sur option, au barème progressif. Les prélèvements sociaux, 18,6 % sur les revenus du capital 2026 (CSG 10,6 %, CRDS 0,5 %, prélèvement de solidarité 7,5 %, selon Service-Public), s’appliquent au gain avant abattement. Hypothèse : plus-value de 1 200 000 €, contribuable au PFU, sans contribution exceptionnelle sur les hauts revenus pour garder le calcul lisible.
| Ligne | PFU sans abattement | PFU avec abattement 150-0 D ter |
|---|---|---|
| Plus-value nette | 1 200 000 € | 1 200 000 € |
| Abattement fixe | 0 € | -500 000 € |
| Base impôt sur le revenu | 1 200 000 € | 700 000 € |
| Impôt sur le revenu à 12,8 % | 153 600 € | 89 600 € |
| Base prélèvements sociaux | 1 200 000 € | 1 200 000 € |
| Prélèvements sociaux à 18,6 % | 223 200 € | 223 200 € |
| Total | 376 800 € (31,4 %) | 312 800 € (26,1 %) |
| Économie | 64 000 € |
L’économie est bornée : 500 000 € × 12,8 % = 64 000 €, quel que soit le montant de la plus-value au-delà de 500 000 €. Sur une plus-value de 400 000 €, elle est de 51 200 € et l’impôt sur le revenu tombe à zéro, mais 74 400 € de prélèvements sociaux restent dus. C’est la première désillusion des dirigeants : l’abattement vaut 64 000 € au maximum, pas 500 000 €. Pour refaire ce calcul avec vos propres chiffres, y compris les frais et le prix d’acquisition, notre calcul pas à pas de la plus-value de cession déroule chaque ligne.
Un reliquat d’abattement non utilisé (plus-value inférieure à 500 000 €) s’impute sur les compléments de prix perçus ultérieurement en exécution d’une clause d’earn-out, précise le BOFiP. Il ne se reporte pas sur une autre société ni sur le conjoint : chaque époux qui remplit personnellement les conditions dispose de son propre abattement sur ses propres titres.
Abattement retraite, PFU, barème et holding
Le 150-0 D ter ne se cumule pas avec les abattements pour durée de détention (50 %, 65 %, ou 85 % pour l’abattement renforcé) que l’option pour le barème progressif ouvre aux titres acquis avant le 1er janvier 2018. Il faut choisir. Pour un dirigeant qui détient depuis plus de huit ans des titres souscrits à la création d’une PME de moins de dix ans, l’abattement renforcé de 85 % au barème peut être plus avantageux que 500 000 € au PFU dès que la plus-value dépasse quelques millions, au prix d’une tranche marginale à 45 % sur le reliquat et d’une CSG partiellement déductible. La comparaison se fait chiffre par chiffre ; notre article sur l’impôt sur la plus-value de cession d’entreprise détaille l’arbitrage PFU ou barème.
Deuxième articulation, souvent découverte trop tard : l’abattement suppose une cession par une personne physique imposée à l’impôt sur le revenu. Si les titres sont logés dans une holding, c’est la holding qui vend, sous le régime des titres de participation (quote-part de 12 % imposée à 25 %, soit 3 %), et le dirigeant ne bénéficie d’aucun abattement retraite sur les dividendes qu’il se verse ensuite. Le dirigeant qui a apporté ses titres à une holding quelques années avant la retraite, pour de bonnes raisons à l’époque, doit refaire le calcul : entre 3 % puis 31,4 % à la distribution d’un côté, et 26,1 % en direct de l’autre, la réponse dépend de ce qu’il compte faire du prix.
Troisième articulation : les autres voies pour vendre son entreprise en réduisant l’impôt, apport-cession, donation avant cession, pacte Dutreil, ne s’additionnent pas librement avec le 150-0 D ter. Une donation des titres aux enfants avant la vente, par exemple, transfère la plus-value à des donataires qui ne remplissent pas les conditions de direction ; l’abattement est alors perdu sur la fraction donnée, en échange d’une purge de la plus-value latente. Ce sont des choix, pas des cumuls.
Cas type : un dirigeant de 62 ans, une société de services de 3,8 M€ de CA
Un dirigeant de 62 ans détient 70 % d’une SAS de services aux entreprises (3,8 M€ de chiffre d’affaires, 35 salariés), qu’il préside depuis quinze ans avec une rémunération de 120 000 € par an, seule source de revenus professionnels. Son associé détient 30 %. Une offre arrive à 2 800 000 € pour 100 % des titres. Ses titres, souscrits pour 70 000 €, lui rapportent 1 960 000 €, soit une plus-value de 1 890 000 €. Il a atteint l’âge légal mais n’a pas liquidé sa retraite.
- Conditions société : PME, IS, activité de services, siège en France : remplies.
- Conditions cédant : présidence continue depuis quinze ans, rémunération de 120 000 € représentant 100 % des revenus professionnels, détention de 70 % : remplies. La cession porte sur l’intégralité de ses titres.
- Délai de deux ans : il doit démissionner de la présidence et de tout mandat ou contrat de travail, et déposer sa demande de retraite pour une liquidation effective dans les vingt-quatre mois suivant la signature. L’acquéreur souhaite un accompagnement de douze mois : il se fera sous forme de prestation de conseil facturée par une structure tierce ou de contrat à durée déterminée limité, mais pas de mandat social, et il faudra vérifier que ce statut est compatible avec la cessation « de toute fonction dans la société ». Dans notre pratique, nous privilégions une mission de transition courte, hors de la société, plutôt qu’un contrat de travail qui prolonge le lien.
- Trois ans après : l’acquéreur, un groupe, proposait 10 % de réinvestissement dans sa holding de reprise. Le dirigeant refuse : 10 % de 1 960 000 € réinvestis lui coûteraient 64 000 € d’abattement.
- Impôt : plus-value 1 890 000 €, base IR 1 390 000 € × 12,8 % = 177 920 € ; prélèvements sociaux 1 890 000 € × 18,6 % = 351 540 € ; total 529 460 €, soit 28 % du gain, hors contribution exceptionnelle sur les hauts revenus, qui s’ajoutera vu le revenu fiscal de référence de l’année.
Pour l’associé à 30 %, non dirigeant, l’abattement ne joue pas : sa plus-value de 810 000 € supporte le PFU plein. Le dossier montre bien la nature du texte : un abattement réservé au dirigeant qui s’en va ; l’associé qui n’a pas dirigé n’y a pas droit. Nous détaillons le calendrier de préparation, deux à trois ans avant l’échéance, dans quand préparer la vente de son entreprise avant la retraite.
Les erreurs fréquentes
Liquider sa retraite trop tôt. Le compte à rebours de vingt-quatre mois démarre à la liquidation. Un processus de vente qui prend dix-huit mois laisse peu de marge ; en cas d’échec d’une première négociation, le délai est perdu. Mieux vaut différer la liquidation tant que l’acquéreur n’est pas identifié.
Garder un pied dans la société. Un mandat de membre du comité stratégique, un contrat de travail d’accompagnement de deux ans, une fonction de président non rémunérée « pour rassurer les clients » : chacun peut être analysé comme le maintien d’une fonction et faire tomber l’abattement.
Réinvestir dans la holding du repreneur. Le IV de l’article est sans nuance : toute détention de droits chez le cessionnaire dans les trois ans remet l’abattement en cause. Un dirigeant qui tient à réinvestir doit comparer l’intérêt du réinvestissement à la perte de 64 000 € au plus, ce qui n’est pas toujours rédhibitoire, mais doit être décidé en connaissance de cause.
Oublier l’année de faible rémunération. La condition « plus de la moitié des revenus professionnels » se vérifie année par année sur cinq ans. Une année de rémunération réduite pendant laquelle le dirigeant a perçu par ailleurs des honoraires ou un salaire externe suffit à rompre la continuité.
Croire que les prélèvements sociaux sont abattus. Ils ne le sont pas : 18,6 % sur la totalité de la plus-value. Sur un gain d’un million, cela fait 186 000 € que l’abattement ne touche pas.
Vendre 45 % « pour commencer ». Une cession qui ne porte ni sur l’intégralité des titres ni sur plus de 50 % des droits de vote n’ouvre pas droit à l’abattement, sauf à être complétée par une seconde cession dans la fenêtre de vingt-quatre mois autour du départ à la retraite.
Questions fréquentes
Quels sont les abattements fiscaux lorsqu’on vend des parts de société pour un départ en retraite ?
Pour un dirigeant qui cède les titres d’une PME soumise à l’IS, l’article 150-0 D ter prévoit un abattement fixe de 500 000 € sur la plus-value, pour l’impôt sur le revenu seulement. Il ne se cumule pas avec les abattements pour durée de détention et ne s’applique pas aux prélèvements sociaux. Pour un exploitant individuel ou une société à l’IR qui vend son fonds, ce sont d’autres textes qui jouent (articles 151 septies A et 238 quindecies).
Quelle imposition sur la vente de parts sociales avec l’abattement retraite ?
La plus-value, diminuée de 500 000 €, est soumise au taux forfaitaire de 12,8 % (ou, sur option, au barème progressif) ; les prélèvements sociaux de 18,6 % s’appliquent à la plus-value entière. Sur une plus-value de 1 200 000 €, cela donne 89 600 € d’impôt sur le revenu et 223 200 € de prélèvements sociaux, soit 312 800 € au lieu de 376 800 € avec le PFU sans abattement.
Peut-on partir à la retraite avant de vendre et garder l’abattement ?
Oui. Le texte exige que le cédant cesse toute fonction dans la société et fasse valoir ses droits à la retraite « dans les deux années suivant ou précédant la cession ». Le départ peut donc précéder la vente, à condition que la cession intervienne dans les vingt-quatre mois qui suivent la liquidation de la retraite et que la cessation des fonctions respecte le même délai.
L’abattement de 500 000 € s’applique-t-il si je vends via ma holding ?
Non. L’abattement réduit un gain imposé à l’impôt sur le revenu au nom d’une personne physique. Si les titres sont détenus par une holding soumise à l’IS, c’est le régime des titres de participation qui s’applique à la holding, et la sortie du prix vers le dirigeant se fait par distribution, sans abattement retraite.
Sources
- Article 150-0 D ter du CGI, rédaction issue de la loi n° 2026-103 du 19 février 2026, applicable aux cessions réalisées depuis le 21 février 2026.
- BOFiP, BOI-RPPM-PVBMI-20-40-10-30 : conditions relatives au cédant et à la cession, cessions échelonnées.
- BOFiP, BOI-RPPM-PVBMI-20-40-20 : modalités d’application, non-cumul, prélèvements sociaux, compléments de prix.
- Article 200 A du CGI : taux forfaitaire de 12,8 % et option pour le barème.
- Service-Public, plus-values sur valeurs mobilières et prélèvements sociaux sur les revenus du capital : 12,8 % + 18,6 % = 31,4 % sur les revenus 2026.
Les calculs sont des hypothèses simplifiées, hors contribution exceptionnelle sur les hauts revenus et hors cas particuliers (titres démembrés, groupe familial, cessions échelonnées). L’éligibilité au 150-0 D ter se vérifie pièce par pièce avec votre avocat fiscaliste, deux ans au moins avant la vente de votre entreprise ; nous intégrons ce calendrier au processus de cession. Pour en parler, échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous