 06 95 12 82 58
Dans une cession de PME constituée en société, on vend des titres et l’entreprise continue, inchangée, avec un nouveau propriétaire. Le commerçant, l’artisan ou le professionnel libéral qui exploite en nom propre se pose la même question que le dirigeant de société, mais la réponse est différente. En entreprise individuelle, l’entreprise et la personne se confondent juridiquement : ce qui se vend, c’est un ensemble d’actifs, et le cédant doit choisir le véhicule de la vente avant même de chercher un repreneur. Ce choix conditionne le sort des dettes, des contrats, des salariés, le calendrier d’encaissement du prix et l’impôt.
Sommaire
- Trois voies pour céder une entreprise individuelle
- Voie 1 : la vente du fonds, étape par étape
- Voie 2 : le transfert universel du patrimoine professionnel
- Voie 3 : l’apport en société, puis la vente des titres
- Comparatif des trois voies
- La fiscalité du cédant en nom propre
- Transmettre à un enfant ou à un salarié, et le cas du décès
- Cas type : un magasin de cycles vendu 180 000 €
- Les erreurs fréquentes
- Questions fréquentes
Trois voies pour céder une entreprise individuelle
Juridiquement, l’entrepreneur individuel est propriétaire d’un fonds : la clientèle, l’enseigne et le nom commercial, le droit au bail, le matériel, le stock, parfois des brevets ou des marques. Ce fonds est commercial, artisanal ou libéral selon l’activité, mais le mécanisme de cession est le même. Depuis la réforme du statut de l’entrepreneur individuel entrée en vigueur le 15 mai 2022, il détient aussi un « patrimoine professionnel » distinct de son patrimoine personnel, qu’il peut transmettre d’un seul tenant.
D’où trois façons de céder :
- la vente du fonds, où l’acquéreur achète des actifs énumérés dans l’acte et rien d’autre ;
- le transfert universel du patrimoine professionnel (article L526-27 du Code de commerce), où l’acquéreur reprend en bloc l’actif et le passif professionnels ;
- l’apport de l’entreprise à une société, suivi de la cession des parts ou actions de cette société.
La première voie représente la très grande majorité des opérations. La deuxième est récente et encore peu pratiquée. La troisième se justifie quand le repreneur veut acheter des titres, quand la cession est progressive ou quand plusieurs associés entrent au capital.
Voie 1 : la vente du fonds, étape par étape
Avant la signature : l’information des salariés
Dans les entreprises qui n’ont pas l’obligation de mettre en place un comité social et économique, les salariés doivent être informés du projet de vente du fonds au plus tard un mois avant la conclusion de la vente, afin de pouvoir présenter une offre (article L141-23 du Code de commerce, rédaction en vigueur depuis le 28 mai 2026). Le défaut d’information expose à une amende civile plafonnée à 0,5 % du montant de la vente. L’obligation ne s’applique pas à la vente au conjoint, à un ascendant ou un descendant (article L141-27).
L’acte de cession et son enregistrement
La vente est constatée par un acte écrit qui décrit les éléments cédés, le prix et sa ventilation (éléments incorporels, matériel, marchandises), les modalités de paiement et la situation du bail. L’acte est enregistré au service des impôts dans le mois (article 635 du CGI). Les droits d’enregistrement sont à la charge de l’acquéreur : 0 % jusqu’à 23 000 €, 3 % de 23 000 à 200 000 €, 5 % au-delà (article 719). Quand l’acquéreur est un salarié en CDI depuis au moins deux ans ou un membre de la famille du cédant qui poursuit l’exploitation pendant cinq ans, l’assiette est réduite d’un abattement de 300 000 € (article 732 ter).
La publicité, les oppositions et le séquestre
L’acquéreur publie la vente dans les quinze jours (article L141-12). Les créanciers du vendeur disposent de dix jours après la publication pour faire opposition au paiement du prix (article L141-14) ; l’acquéreur qui paierait avant ne serait pas libéré à leur égard (article L141-17). L’administration fiscale peut aussi rendre l’acquéreur solidairement responsable des impôts dus par le cédant pendant 90 jours à compter de la publication, ou 30 jours si le cédant a déposé ses déclarations dans les délais et que l’acquéreur a informé l’administration (article 1684 du CGI). Le prix est donc consigné chez un séquestre, avocat ou notaire, et n’est versé au cédant qu’à l’expiration de ces délais, après règlement des éventuelles oppositions.
Après la vente : la déclaration de cessation
La cession entraîne l’imposition immédiate du résultat de l’exercice en cours et des plus-values. Le cédant dépose sa déclaration de résultat dans les 60 jours (article 201 du CGI), puis demande sa radiation. Les contrats de travail passent à l’acquéreur de plein droit (article L1224-1 du Code du travail) ; les autres contrats (fournisseurs, assurances, abonnements) ne suivent que si le cocontractant l’accepte. Le déroulé pratique et les pièges du calendrier sont détaillés dans les étapes de la vente d’un fonds de commerce.
Voie 2 : le transfert universel du patrimoine professionnel
L’article L526-27 du Code de commerce permet à l’entrepreneur individuel de céder à titre onéreux, de donner ou d’apporter en société l’intégralité de son patrimoine professionnel, sans liquidation. Le transfert emporte les actifs, mais aussi les dettes professionnelles, à l’exception des dettes de cotisations sociales, et les créances. L’acte décrit l’inventaire de ce qui est transféré ; il est enregistré et publié dans le mois au BODACC ou dans un support d’annonces légales. Les créanciers disposent alors d’un mois à compter de la publication pour faire opposition, sans que cela empêche le transfert.
L’intérêt est double pour un repreneur qui veut la continuité : il reprend les contrats et les créances clients sans formalité individuelle. L’inconvénient est symétrique : il reprend le passif. En pratique, cette voie convient quand l’acquéreur connaît bien l’entreprise (un salarié, un enfant, un associé de fait) et que les dettes sont identifiées et modestes. Face à un tiers, la vente du fonds classique reste plus simple à négocier, parce qu’elle laisse les dettes au cédant et évite une garantie de passif.
Voie 3 : l’apport en société, puis la vente des titres
Le cédant crée une société (SARL, SAS ou EURL) et lui apporte son entreprise. Il reçoit des titres en échange. Ce sont ces titres qu’il vend ensuite, en tout ou partie, au repreneur. Sur le plan fiscal, l’article 151 octies du CGI place en report d’imposition les plus-values sur les éléments non amortissables (clientèle, droit au bail) et permet d’étaler celles sur les éléments amortissables ; l’apport ne déclenche donc pas d’impôt immédiat.
Le report tombe lorsque les titres reçus sont vendus : la plus-value professionnelle redevient imposable à ce moment, en plus de la plus-value sur les titres eux-mêmes. Apporter pour revendre dans la foulée n’a donc de sens que dans des cas précis : un repreneur qui exige d’acheter des titres (parce qu’il finance par une holding et un emprunt), une cession progressive où le cédant garde une partie du capital pendant quelques années, ou l’entrée d’un associé. Dans ces situations, l’apport doit précéder la vente de suffisamment longtemps pour que la société ait une existence réelle. Ce montage se prépare avec l’expert-comptable et l’avocat, et s’articule avec la question du bail et des contrats, qui doivent eux aussi passer dans la société.
Comparatif des trois voies
| Critère | Vente du fonds | Transfert universel (L526-27) | Apport en société puis cession de titres |
|---|---|---|---|
| Objet cédé | Actifs listés dans l’acte | Actifs, créances et dettes professionnels en bloc | Parts ou actions de la société créée |
| Dettes antérieures | Restent au cédant | Passent à l’acquéreur, sauf cotisations sociales | Restent dans la société, donc passent avec les titres |
| Contrats en cours | Transfert un par un | Transférés avec le patrimoine | Doivent d’abord passer dans la société |
| Publicité et oppositions | Publication sous 15 jours, opposition 10 jours, solidarité fiscale 90 jours | Publication dans le mois, opposition 1 mois | Enregistrement dans le mois, dépôt au greffe |
| Droits payés par l’acquéreur | 3 % de 23 000 à 200 000 €, 5 % au-delà | Même barème que le fonds pour les éléments concernés | 3 % après 23 000 € (parts), 0,1 % (actions) |
| Encaissement du prix | Après séquestre, environ trois à quatre mois | Après le délai d’opposition | À la signature, sous réserve des garanties |
| Impôt du cédant | Plus-value professionnelle, exonérable (238 quindecies, 151 septies, 151 septies A) | Idem | Report 151 octies, puis imposition à la vente des titres |
La fiscalité du cédant en nom propre
La vente du fonds dégage des plus-values professionnelles. Celles à court terme (éléments détenus depuis moins de deux ans, ou amortissements pratiqués) s’ajoutent au revenu imposable au barème ; celles à long terme relèvent d’un taux forfaitaire de 12,8 % (article 39 quindecies) auquel s’ajoutent les prélèvements sociaux. Trois régimes d’exonération se superposent, réservés aux entreprises exploitées depuis au moins cinq ans :
- l’article 238 quindecies exonère en totalité la plus-value quand le prix du fonds n’excède pas 500 000 €, et partiellement jusqu’à 1 000 000 €, à condition que le cédant ne contrôle pas l’entreprise de l’acquéreur ;
- l’article 151 septies exonère en totalité quand les recettes annuelles restent sous 250 000 € (ventes) ou 90 000 € (services), et partiellement jusqu’à 350 000 € et 126 000 € ;
- l’article 151 septies A exonère l’impôt sur le revenu, sans plafond de prix, quand le cédant part à la retraite dans les deux ans, les prélèvements sociaux restant dus.
Les deux premiers régimes effacent aussi les prélèvements sociaux. Les cumuls sont possibles sous conditions, et les immeubles sont exclus. Le détail chiffré de chaque régime figure dans la plus-value de cession de fonds de commerce ; cet article n’y revient pas.
Transmettre à un enfant ou à un salarié, et le cas du décès
L’entreprise individuelle peut être donnée. Pour la donation à un enfant, l’article 787 C du CGI exonère 75 % de la valeur des biens affectés à l’exploitation, à condition que l’entreprise soit détenue depuis plus de deux ans si elle a été acquise à titre onéreux, que les donataires s’engagent à conserver l’ensemble des biens pendant six ans à compter de la transmission (durée fixée par la version en vigueur depuis le 21 février 2026) et que l’un d’eux poursuive effectivement l’exploitation pendant les trois années suivantes. Pour la donation à un salarié en CDI depuis au moins deux ans, l’article 790 A applique un abattement de 500 000 € sur la valeur du fonds ou de la clientèle, si le donataire poursuit l’activité comme activité professionnelle unique pendant cinq ans.
Le décès de l’entrepreneur individuel pose un problème particulier : l’entreprise n’a pas de personnalité distincte et tombe dans la succession, avec ses contrats, ses salariés et son bail, sans que personne n’ait automatiquement le pouvoir de la diriger. Les outils pour organiser la continuité (mandat à effet posthume, indivision, reprise par un héritier) sont traités dans notre article sur le décès du dirigeant et la succession de l’entreprise.
Cas type : un magasin de cycles vendu 180 000 €
Un commerçant exploite depuis douze ans, en nom propre, un magasin de vente et de réparation de cycles avec deux salariés et 620 000 € de chiffre d’affaires. Il vend son fonds à un tiers pour 180 000 €, le stock étant repris à part sur inventaire. Il continue une activité de conseil ailleurs, sans départ à la retraite. Hypothèses : signature de l’acte le jour J, publication au plus tard à J+15, aucune opposition.
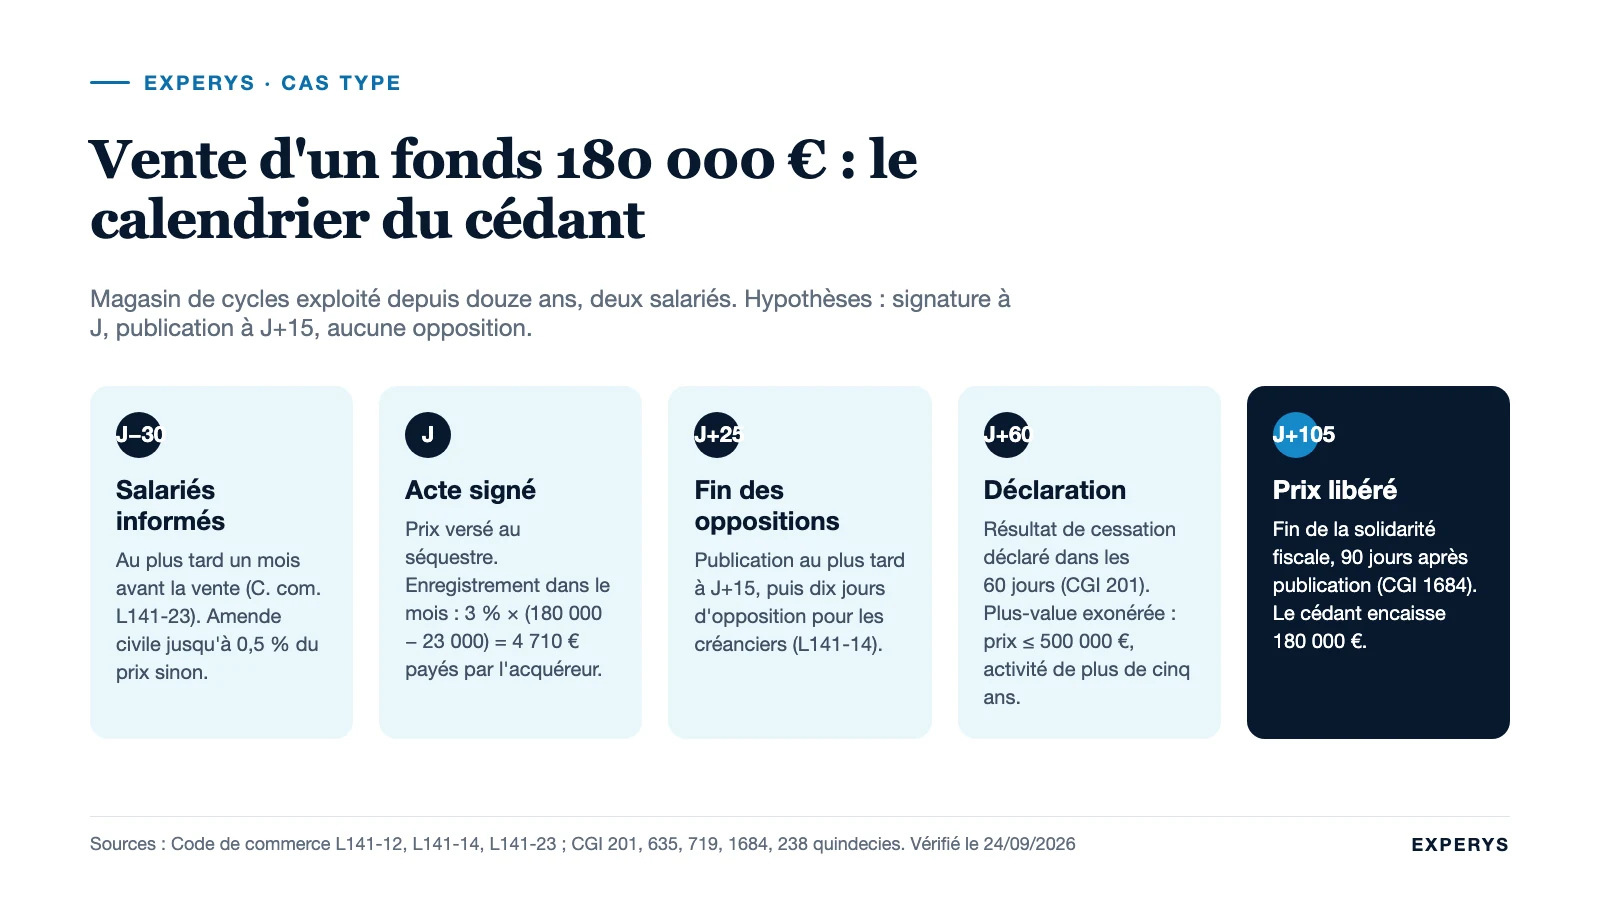
| Date | Événement | Texte |
|---|---|---|
| J − 30 au plus tard | Information des deux salariés sur le projet de vente | C. com. L141-23 |
| J | Signature de l’acte, prix versé au séquestre | C. com. L141-17 |
| J + 15 au plus tard | Publication de la vente par l’acquéreur | C. com. L141-12 |
| J + 25 | Fin du délai d’opposition des créanciers (dix jours après publication) | C. com. L141-14 |
| J + 30 | Enregistrement de l’acte ; droits payés par l’acquéreur : 3 % × (180 000 − 23 000) = 4 710 € | CGI 635 et 719 |
| J + 60 | Déclaration de résultat de cessation du cédant | CGI 201 |
| J + 105 | Fin du délai de solidarité fiscale (90 jours après publication), libération du séquestre | CGI 1684 |
Sur la plus-value : le prix de 180 000 € est inférieur à 500 000 € et l’activité a plus de cinq ans, l’article 238 quindecies exonère la totalité, prélèvements sociaux compris, sans qu’il soit nécessaire d’invoquer le régime des recettes ou celui de la retraite. Le cédant encaisse 180 000 € environ trois mois et demi après la signature. Si l’acquéreur avait été l’un des deux salariés, l’abattement de 300 000 € de l’article 732 ter aurait ramené ses droits d’enregistrement à zéro.
Les erreurs fréquentes
Vouloir vendre « l’entreprise » sans avoir choisi la voie. Un repreneur qui découvre au moment de la promesse qu’il n’achète pas une société renégocie tout : le sort des contrats, le stock, les dettes. La voie se choisit avant la mise en vente.
Oublier que le prix ne se touche pas à la signature. Entre les oppositions et la solidarité fiscale, le séquestre dure trois à quatre mois. Un cédant qui a engagé le prix (achat immobilier, remboursement de prêt) se met en difficulté.
Négliger le bail. Le droit au bail est souvent le premier élément de valeur du fonds. Un bail proche de son terme, une clause de destination trop étroite ou un bailleur non informé peuvent faire échouer la vente ou en réduire le prix.
Laisser des contrats au nom du cédant. Abonnements, contrats de maintenance, contrats fournisseurs : ce qui n’est pas transféré reste à la charge du vendeur, qui continue à payer pour une activité qu’il n’exploite plus.
Apporter en société la veille de la vente. Le report de l’article 151 octies tombe à la cession des titres et l’opération n’apporte alors rien, sinon des frais. L’apport en société se justifie par un projet (cession progressive, associés), pas par la fiscalité.
Vigilance : le cédant en nom propre reste personnellement tenu des dettes nées avant la vente du fonds, y compris fiscales et sociales. Provisionner ces dettes sur le prix, avant tout autre usage, évite les mauvaises surprises après la libération du séquestre.
Questions fréquentes
Comment faire juridiquement pour vendre une entreprise individuelle ?
On vend le fonds (commercial, artisanal ou libéral) par un acte écrit qui liste les éléments cédés et le prix, après avoir informé les salariés au moins un mois avant. L’acquéreur enregistre l’acte dans le mois et le publie dans les quinze jours ; le prix reste sous séquestre le temps des oppositions des créanciers (dix jours) et de la solidarité fiscale (90 jours). Le cédant déclare son résultat de cessation dans les 60 jours. L’alternative est le transfert universel du patrimoine professionnel, qui transmet aussi les dettes et les créances.
Comment transmettre une entreprise individuelle à un enfant ou à un salarié ?
Par donation du fonds ou du patrimoine professionnel. La donation à un enfant peut bénéficier de l’exonération de 75 % de l’article 787 C du CGI, sous engagement de conservation de six ans et de poursuite de l’exploitation pendant trois ans. La donation à un salarié en CDI depuis deux ans bénéficie d’un abattement de 500 000 € (article 790 A) s’il poursuit l’activité pendant cinq ans. Dans les deux cas, l’abattement de 100 000 € par parent et par enfant et le barème des droits s’appliquent ensuite.
Que se passe-t-il pour une entreprise individuelle en cas de succession ?
L’entreprise entre dans la succession avec ses actifs, ses dettes professionnelles, ses salariés et son bail. Sans mandat à effet posthume ni accord rapide des héritiers, personne n’a le pouvoir de la gérer, ce qui met l’activité en danger en quelques semaines. Anticiper par un mandat, une donation ou une mise en société évite cette situation.
Quel impôt paie-t-on en vendant son entreprise individuelle ?
Les plus-values professionnelles sont imposées au barème (court terme) ou à 12,8 % plus prélèvements sociaux (long terme), sauf exonération : totale si le prix n’excède pas 500 000 € après cinq ans d’activité (article 238 quindecies), totale si les recettes restent sous 250 000 € ou 90 000 € (article 151 septies), et exonération d’impôt sur le revenu sans plafond en cas de départ à la retraite (article 151 septies A). L’acquéreur paie les droits d’enregistrement de 3 % puis 5 %.
Sources
- Entreprendre.Service-Public, cession de l’entreprise individuelle à un tiers (transfert universel du patrimoine professionnel, publicité, opposition d’un mois, droits d’enregistrement, déclaration dans les 60 jours, information des salariés).
- Code de commerce, article L526-27 (transfert universel du patrimoine professionnel), articles L141-12 à L141-19 (publicité dans la quinzaine, opposition dans les dix jours, paiement non libératoire) et articles L141-23 à L141-27 (information des salariés un mois avant, amende civile de 0,5 % au plus), version en vigueur depuis le 28 mai 2026.
- Code du travail, article L1224-1 (transfert des contrats de travail).
- CGI, article 1684 (solidarité fiscale de l’acquéreur, 90 ou 30 jours), articles 635, 719 et 201 (enregistrement dans le mois, barème 0 / 3 / 5 %, déclaration dans les 60 jours), article 732 ter (abattement de 300 000 €).
- CGI, article 151 octies (report d’imposition en cas d’apport en société), article 238 quindecies, article 151 septies, article 151 septies A et article 39 quindecies (taux de 12,8 % sur les plus-values à long terme).
- CGI, article 787 C (exonération de 75 %, conservation six ans, exploitation trois ans, version en vigueur depuis le 21 février 2026) et article 790 A (abattement de 500 000 € pour la donation aux salariés).
Textes vérifiés le 24 septembre 2026. Les montants et le calendrier du cas type sont des hypothèses de calcul.
Ces informations sont générales et ne remplacent pas un conseil juridique ou fiscal adapté à votre dossier. Si votre entreprise individuelle a une taille qui justifie une recherche structurée de repreneurs, nous pouvons vous accompagner pour vendre votre entreprise : échangez avec un associé.
 LinkedIn
 E-mail
 Contactez-nous