 06 95 12 82 58
Les conditions générales du pacte Dutreil sont connues ; ce sont les situations de bord qui font perdre l’exonération, ou qui la sauvent, dans la plupart des dossiers où l’on veut transmettre sa PME : holding animatrice ou simplement interposée, engagement réputé acquis faute de pacte signé, décès sans engagement en cours, SCI dans le groupe, apport des titres à une holding pendant les engagements. Cet article les traite un par un, avec les textes, la jurisprudence et un calcul d’exonération au prorata. Pour les règles de base, lisez d’abord pacte Dutreil : conditions et avantages.
Sommaire
- Pacte Dutreil et holding animatrice
- Holding passive interposée : l’exonération au prorata
- L’engagement réputé acquis
- Le pacte Dutreil post mortem
- SCI, immobilier et biens non affectés
- Apporter les titres à une holding pendant les engagements
- Le calendrier complet des obligations
- Les erreurs fréquentes
- Questions fréquentes
Pacte Dutreil et holding animatrice
L’article 787 B du CGI réserve l’exonération de 75 % aux sociétés exerçant une activité industrielle, commerciale, artisanale, agricole ou libérale. Une holding n’en exerce aucune par elle-même. Le texte assimile pourtant à une activité commerciale celle de la société qui, outre la gestion d’un portefeuille de participations, a pour activité principale la participation active à la conduite de la politique de son groupe constitué de sociétés contrôlées exerçant une activité éligible. C’est la holding animatrice, dont nous détaillons les critères et la preuve dans holding animatrice : critères, preuve et enjeux.
Trois repères suffisent ici. Le BOFiP (§ 55) exige que les actifs affectés à l’animation (titres des filiales animées, immeubles loués exclusivement à ces filiales, trésorerie affectée à l’activité du groupe) représentent plus de la moitié de l’actif total. La Cour de cassation apprécie l’animation au jour du fait générateur : le 25 mai 2022 (n° 19-25.513), elle a jugé qu’une holding qui cesse d’animer après la transmission ne perd pas l’exonération. Et les filiales doivent être elles-mêmes opérationnelles : le 17 décembre 2025 (n° 24-17.415), un rappel de 5,78 M€ a été confirmé au détriment d’un héritier dont la holding ne détenait que des SCI, la preuve s’appréciant au jour du décès.
Quand la holding est animatrice, ses titres sont exonérés à 75 % sur toute leur valeur, sous réserve des biens non affectés que la loi n° 2026-103 du 19 février 2026 retire de l’assiette (voir plus bas). Quand elle ne l’est pas, tout n’est pas perdu : reste le régime de l’interposition.
Holding passive interposée : l’exonération au prorata
L’article 787 B admet que l’engagement collectif porte sur une société opérationnelle détenue indirectement, par une ou deux sociétés interposées. L’exonération s’applique alors aux titres de la holding transmise, mais seulement à proportion de la valeur réelle de son actif brut qui correspond à la participation ayant fait l’objet de l’engagement. Le BOFiP (§ 420 et 430) confirme la limite de deux niveaux d’interposition et le calcul au prorata. Deux conditions supplémentaires : les participations doivent être conservées inchangées à chaque niveau d’interposition pendant toute la durée de l’engagement collectif, et l’engagement individuel porte sur les titres de la holding reçus.
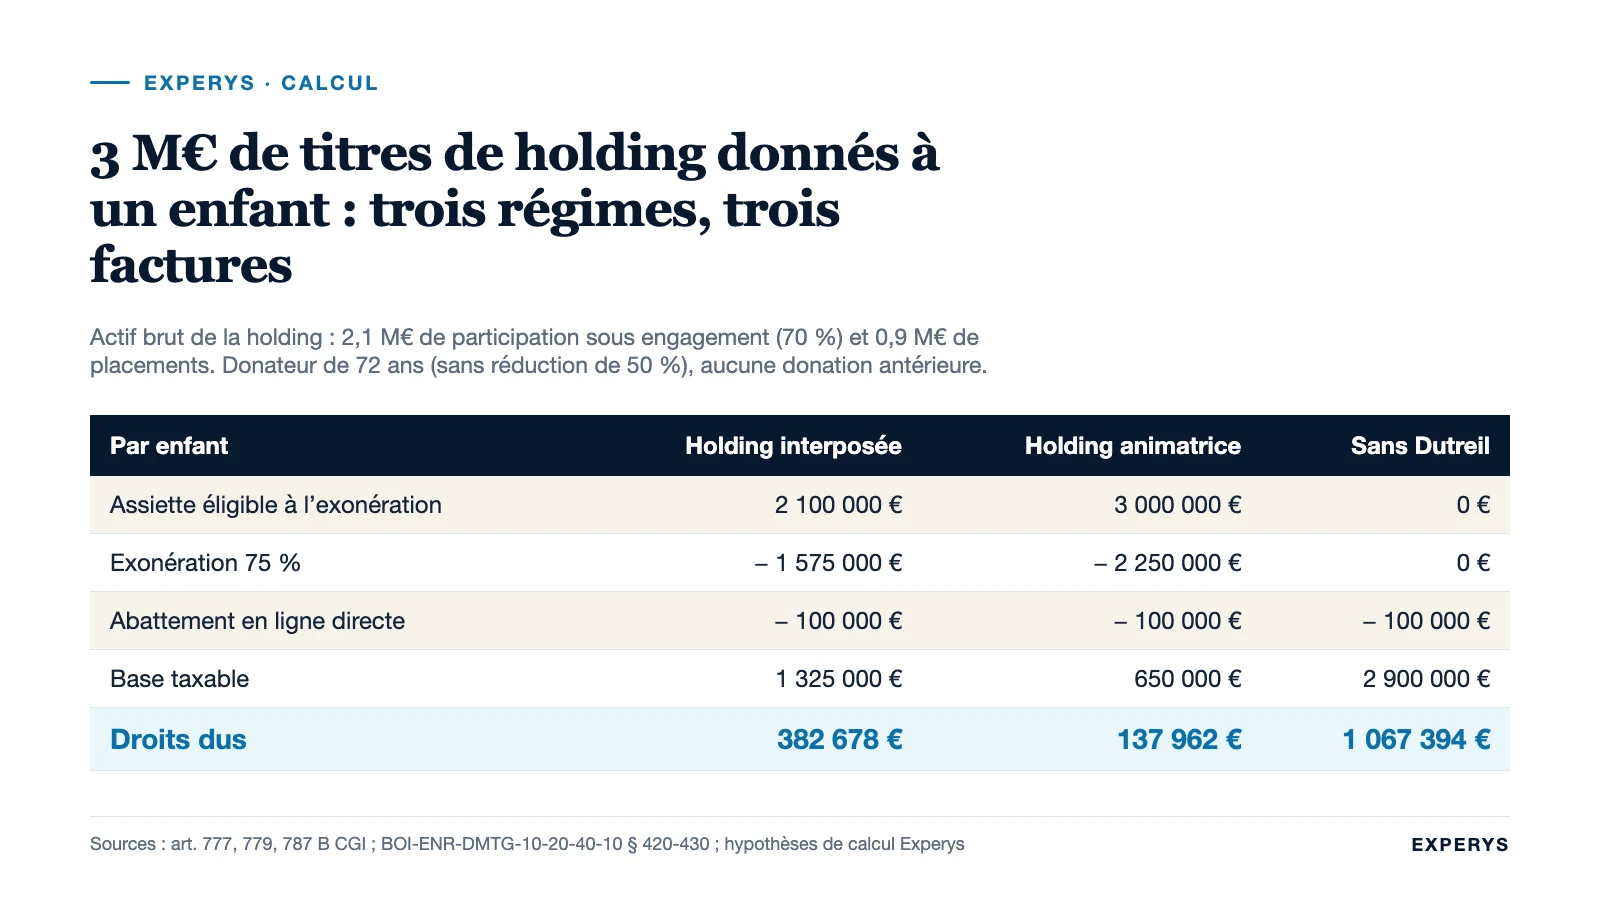
Calcul recalculable : donation des titres d’une holding interposée
Hypothèses : une holding passive H, sans dette, dont l’actif brut vaut 3 M€ : 2,1 M€ de titres d’une société opérationnelle sous engagement collectif (70 % de l’actif brut) et 0,9 M€ de placements financiers. Un père de 72 ans donne 100 % des titres de H à son fils, qui dirige la société opérationnelle. Aucune donation antérieure ; la réduction de 50 % de l’article 790 n’est pas appliquée (donateur de plus de soixante-dix ans). Barème de l’article 777, abattement de l’article 779.
| H interposée (passive) | H animatrice | Sans Dutreil | |
|---|---|---|---|
| Valeur des titres transmis | 3 000 000 € | 3 000 000 € | 3 000 000 € |
| Assiette éligible | 2 100 000 € (70 %) | 3 000 000 € | 0 € |
| Exonération 75 % | − 1 575 000 € | − 2 250 000 € | 0 € |
| Abattement | − 100 000 € | − 100 000 € | − 100 000 € |
| Base taxable | 1 325 000 € | 650 000 € | 2 900 000 € |
| Droits dus | 382 678 € | 137 962 € | 1 067 394 € |
L’interposition divise les droits par près de trois par rapport au droit commun ; l’animation les divise encore par près de trois. Entre les deux, 244 716 € : c’est le prix, dans cet exemple, de ne pas avoir organisé l’animation ou d’avoir laissé 0,9 M€ de placements dans la holding. Les placements ne sont pas interdits, ils sont simplement taxés.
L’engagement réputé acquis
Beaucoup de dirigeants n’ont jamais signé de pacte. L’article 787 B prévoit que l’engagement collectif est réputé acquis lorsque les titres, détenus depuis deux ans au moins par une personne physique seule ou avec son conjoint ou partenaire de PACS, atteignent les seuils requis (17 % des droits financiers et 34 % des droits de vote pour une société non cotée), et que cette personne ou son conjoint exerce depuis deux ans au moins dans la société son activité professionnelle principale ou une fonction de direction. Un dirigeant fondateur qui détient 60 % de sa société depuis quinze ans remplit ces conditions sans rien signer.
Le mécanisme a deux limites. La première tient à la fonction de direction après la transmission : le BOFiP (§ 395) refuse l’exonération lorsque le donateur assure lui-même la direction après la donation ; seul un héritier, donataire ou légataire peut l’exercer. Avec un pacte signé, le donateur peut rester dirigeant pendant l’engagement collectif ; avec un engagement réputé acquis, c’est l’enfant qui doit diriger dès la donation. La seconde tient au conjoint : la détention et la fonction s’apprécient sur le couple, mais pas sur les titres détenus par une société interposée dans certaines configurations, ce qui impose de vérifier la chaîne de détention avant de s’y fier.
Vigilance : le réputé acquis est une sécurité, pas un plan. Lorsqu’une donation est envisagée à plus de deux ans, nous préférons signer un engagement collectif formel : il fixe le périmètre des titres, admet le maintien du parent à la direction et sécurise les seuils en cas de mouvement au capital.
Le pacte Dutreil post mortem
Le décès du dirigeant sans engagement collectif en cours n’exclut pas l’exonération. L’article 787 B permet à un ou plusieurs héritiers ou légataires de conclure entre eux, ou avec d’autres associés, l’engagement collectif dans les six mois qui suivent la transmission par décès (BOFiP § 220). Ce délai coïncide avec celui du dépôt de la déclaration de succession, six mois en France métropolitaine selon service-public.fr. Les héritiers signent alors l’engagement collectif, prennent l’engagement individuel dans la déclaration de succession, et l’un d’eux assure la fonction de direction.
Deux points pratiques. Si le défunt remplissait les conditions du réputé acquis, l’engagement post mortem n’est pas nécessaire, mais la direction doit être reprise par un héritier. Et le calendrier est serré : identifier les titres, obtenir une valorisation, réunir les héritiers, rédiger l’acte, le tout dans six mois avec une entreprise à faire tourner. Nous décrivons dans décès du dirigeant et succession de l’entreprise comment le mandat à effet posthume et les statuts préparent cette période.
SCI, immobilier et biens non affectés
Une SCI qui loue des locaux nus exerce une activité civile : ses parts ne sont pas éligibles, et une holding dont la seule participation est une telle SCI n’est pas animatrice (Cass. com. 10 mai 2024, n° 22-18.812). L’immobilier d’exploitation entre dans le champ de deux façons : détenu par la société opérationnelle elle-même, il fait partie de ses actifs ; détenu par la holding animatrice et loué exclusivement aux filiales, il compte parmi les actifs affectés à l’animation selon le BOFiP. Détenu par une SCI à côté du groupe, il reste hors Dutreil et se transmet au barème, ce qui plaide parfois pour le loger dans la holding avant la transmission.
La loi n° 2026-103 du 19 février 2026 a ajouté une exclusion : l’exonération ne s’applique plus à la fraction de la valeur des titres représentative de certains biens non affectés de façon exclusive à l’activité éligible depuis au moins trois ans, parmi lesquels les biens affectés à la chasse ou à la pêche, les véhicules de tourisme, les yachts et bateaux de plaisance, les aéronefs, les bijoux, métaux précieux et objets d’art, les chevaux de course, les vins et alcools, et les immeubles à usage d’habitation. La liste est limitative ; les placements financiers n’y figurent pas, mais ils pèsent dans le test de prépondérance de l’animation et, pour une holding interposée, sortent mécaniquement de l’assiette au prorata.
Apporter les titres à une holding pendant les engagements
Un enfant qui a reçu des titres sous Dutreil peut vouloir les apporter à une holding, pour financer une soulte ou racheter le solde du capital. L’article 787 B l’admet sans rupture des engagements, à des conditions cumulatives : la holding doit être détenue, à l’issue de l’apport, pour les trois quarts au moins de son capital et de ses droits de vote par les personnes soumises aux obligations de conservation ; son actif doit être composé à plus de 50 % de participations soumises à ces engagements ; elle doit être dirigée par l’une de ces personnes ; et elle doit conserver les titres apportés jusqu’au terme des engagements, les apporteurs conservant les titres de la holding pendant la même durée. Le texte vise expressément l’apport partiellement rémunéré par la prise en charge d’une soulte consécutive à un partage, ce qui est la base du family buy out.
La donation avec réserve d’usufruit est un autre cas fréquent : l’exonération est maintenue à condition que les droits de vote de l’usufruitier soient statutairement limités aux décisions concernant l’affectation des bénéfices (BOFiP § 300 à 303), et seul le nu-propriétaire souscrit l’engagement individuel. Un parent qui garde l’usufruit avec tous ses droits de vote fait perdre l’exonération. Un exemple complet de donation sous Dutreil figure dans le pacte Dutreil expliqué avec un exemple chiffré.
Le calendrier complet des obligations
| Étape | Durée ou délai | Qui | Texte |
|---|---|---|---|
| Engagement collectif | Deux ans minimum, en cours au jour de la transmission | Donateur ou défunt avec un ou plusieurs associés | 787 B, a |
| Réputé acquis | Détention deux ans aux seuils, fonction depuis deux ans | Personne physique seule ou avec conjoint | 787 B, b, 2e alinéa |
| Post mortem | Six mois à compter du décès | Héritiers ou légataires, entre eux ou avec des associés | 787 B, a ; BOFiP § 220 |
| Engagement individuel | Six ans à compter de la fin du collectif | Chaque bénéficiaire | 787 B, c (loi n° 2026-103) |
| Fonction de direction | Pendant le collectif et trois ans après la transmission | Un signataire ou un bénéficiaire (un bénéficiaire seul si réputé acquis) | 787 B, d ; BOFiP § 395 |
| Interposition | Participations inchangées à chaque niveau pendant le collectif, deux niveaux au plus | Holdings interposées | 787 B, b ; BOFiP § 420-430 |
| Attestations | Dans les trois mois de la demande de l’administration et dans les trois mois du terme de l’engagement individuel | Bénéficiaires, avec la société | 787 B, e |
| Paiement des droits | Différé cinq ans puis fractionné dix ans, sous conditions | Bénéficiaires recevant au moins 5 % du capital | 397 A ann. III |
Cas type : un groupe avec holding, SCI et placements
Un groupe de distribution de fournitures industrielles, 9 M€ de chiffre d’affaires, détenu par une holding à 100 % par le fondateur de 67 ans ; la holding détient 100 % de la société d’exploitation, 100 % d’une SCI propriétaire de l’entrepôt loué à la société d’exploitation, et 1,4 M€ de placements. Le fondateur n’a jamais signé de pacte et souhaite donner la holding à sa fille, directrice commerciale, dans les dix-huit mois. Le diagnostic a conclu que la holding n’était pas animatrice (aucune convention, aucun salarié, décisions prises dans la société d’exploitation) et que le réputé acquis jouait sur la holding mais imposait à la fille de diriger seule dès la donation. Le plan retenu : signer immédiatement un engagement collectif formel entre le fondateur et la holding sur la société d’exploitation, organiser l’animation (convention, transfert de la direction financière dans la holding, comités formalisés) pendant deux ans, puis donner sous Dutreil avec la fille présidente et le père directeur général pendant l’engagement collectif. La SCI est restée hors du Dutreil ; sa transmission a été traitée par une donation-partage séparée en nue-propriété.
Les erreurs fréquentes
- Croire qu’une holding « avec un objet social d’animation » est animatrice : la preuve se fait sur les actes, au jour de la transmission.
- Détenir la société opérationnelle à travers trois sociétés : au-delà de deux niveaux d’interposition, l’exonération est perdue.
- Compter sur le réputé acquis et laisser le parent diriger après la donation.
- Laisser passer les six mois après un décès sans engagement collectif signé ni déclaration de succession déposée.
- Modifier la chaîne de détention (fusion, cession d’une participation intermédiaire) pendant l’engagement collectif.
- Donner l’usufruit avec des droits de vote étendus, ou apporter les titres à une holding détenue majoritairement par le parent.
Questions fréquentes
Le pacte Dutreil s’applique-t-il aux titres d’une holding ?
Oui, de deux façons : sur toute la valeur des titres si la holding est animatrice de son groupe, ou au prorata de la valeur de la participation sous engagement si la holding est passive et interposée, dans la limite de deux niveaux d’interposition.
Qu’est-ce que l’engagement collectif réputé acquis ?
C’est la dispense de signer un pacte lorsque le donateur ou le défunt détenait depuis au moins deux ans, seul ou avec son conjoint, les seuils de titres requis, et exerçait depuis deux ans une fonction de direction ou son activité principale dans la société. La fonction de direction après la transmission doit alors être exercée par un bénéficiaire.
Peut-on conclure un pacte Dutreil après le décès ?
Oui. Les héritiers ou légataires peuvent conclure l’engagement collectif entre eux ou avec d’autres associés dans les six mois qui suivent le décès, puis prendre l’engagement individuel dans la déclaration de succession et assurer la direction.
Une SCI peut-elle bénéficier du pacte Dutreil ?
Non lorsqu’elle loue des locaux nus, activité civile hors du champ. L’immobilier d’exploitation n’entre dans le Dutreil que s’il est détenu par la société opérationnelle ou par la holding animatrice qui le loue exclusivement à ses filiales.
Que change la loi de finances pour 2026 sur le pacte Dutreil ?
Elle porte l’engagement individuel de quatre à six ans et retire de l’exonération la fraction de valeur représentative de biens non affectés à l’activité (véhicules de tourisme, bateaux, œuvres d’art, chevaux de course, vins, immeubles d’habitation, entre autres), pour les transmissions intervenues depuis le 21 février 2026.
Sources (vérifiées le jour de la rédaction) : art. 787 B CGI ; BOI-ENR-DMTG-10-20-40-10 ; loi n° 2026-103 du 19 février 2026 ; Cass. com. 25 mai 2022, n° 19-25.513, 10 mai 2024, n° 22-18.812, 17 décembre 2025, n° 24-17.415 ; art. 777 et 779 CGI ; art. 397 A ann. III CGI ; service-public.fr, déclaration de succession. Les valorisations sont des hypothèses de calcul. Ces informations sont générales et ne remplacent pas une analyse de votre situation.
Chaque cas particulier se règle avant la transmission, jamais pendant le contrôle. Pour auditer votre chaîne de détention et votre calendrier Dutreil avant de transmettre votre entreprise, échangez avec un associé du cabinet.
 LinkedIn
 E-mail
 Contactez-nous